Стоит ли брать ипотеку: своё жильё или чужая спешка
Я смотрю этот расклад не как банковский прогноз и не как обещание одобрения ипотеки. Здесь вопрос глубже: действительно ли ты готова к большому обязательству сейчас — или тебя подталкивают тревога, сравнение с другими, страх упустить момент и желание наконец доказать себе, что «я справилась».
В раскладе я отделяю факты от тревожного шума: где есть настоящее желание своего жилья, где давление обстоятельств, а где внутреннее сжатие. Это поможет увидеть вероятный вектор решения без приговора: не «брать любой ценой» и не «отказаться навсегда», а понять, из какого состояния ты выбираешь.
Сейчас решение об ипотеке выглядит не как полностью зрелое и спокойное намерение, а как смесь шанса, внешнего давления и внутренней усталости. Желание купить жилье может быть настоящим, но форма «надо срочно решаться» пока окрашена тревогой и страхом упустить момент. На этой стадии я бы не давила на себя окончательным выбором, а сначала вернула ясность: цифры, сроки, запас прочности и честное ощущение, выдерживаешь ли ты этот шаг эмоционально и финансово.
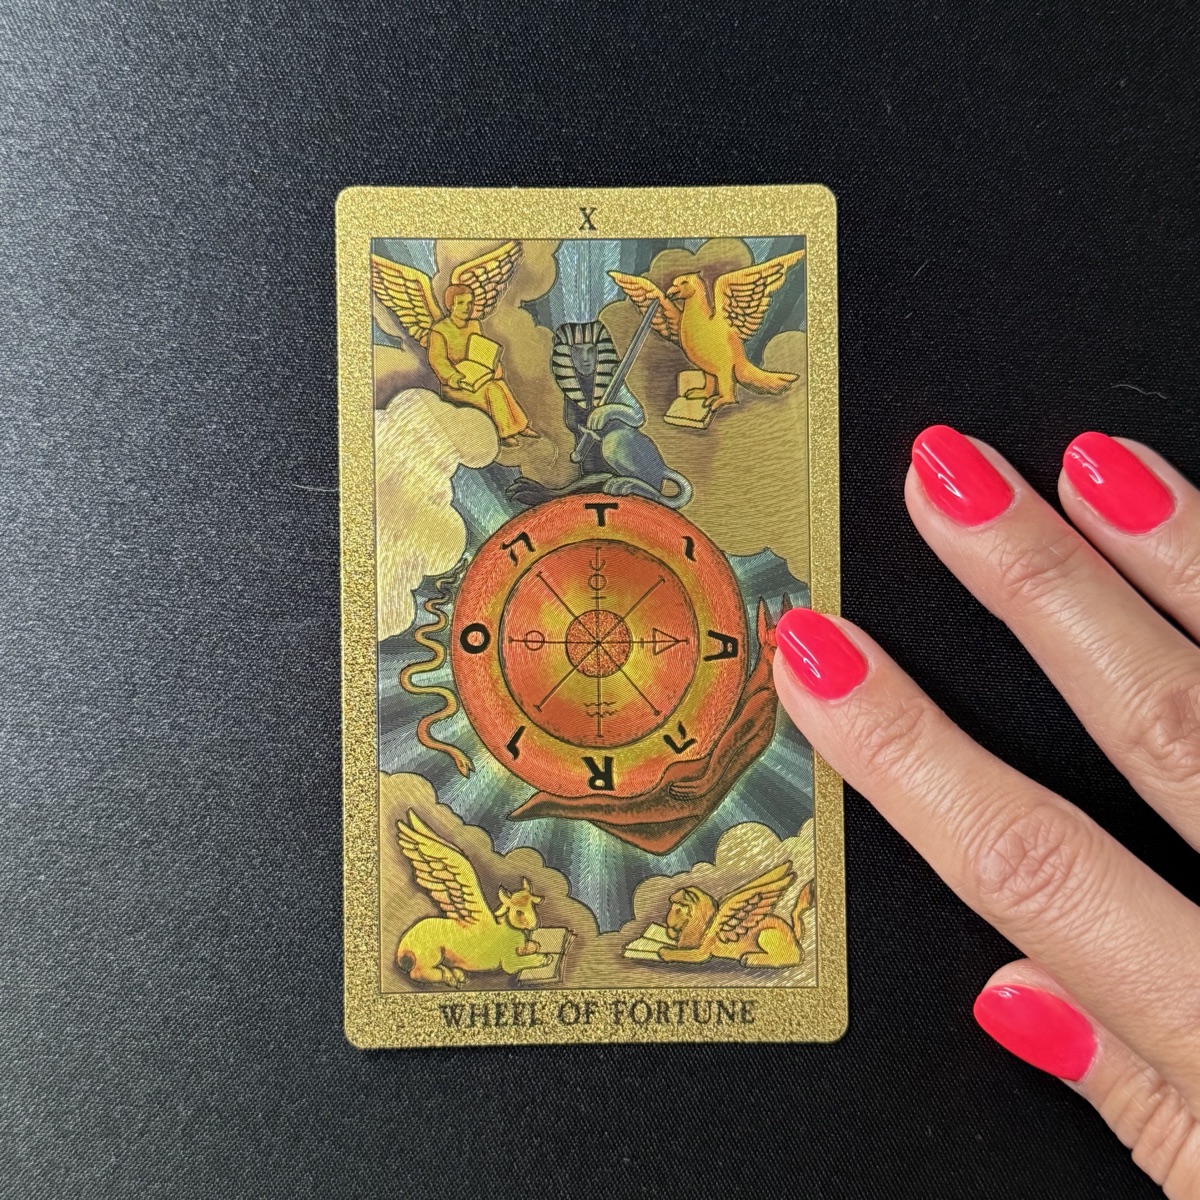
Колесо Фортуны — Ваш настоящий импульс к покупке жилья. Твой импульс к ипотеке сейчас похож не на спокойно выношенный план, а на ощущение: «момент меняется, надо успеть». Колесо Фортуны показывает шанс, новый жизненный цикл и желание поймать удачное окно, но вместе с этим — непредсказуемость. В контексте ипотеки это может быть реакция на рынок, ставки, разговоры о росте цен или внутреннее чувство, что жизнь пора сдвинуть с места.
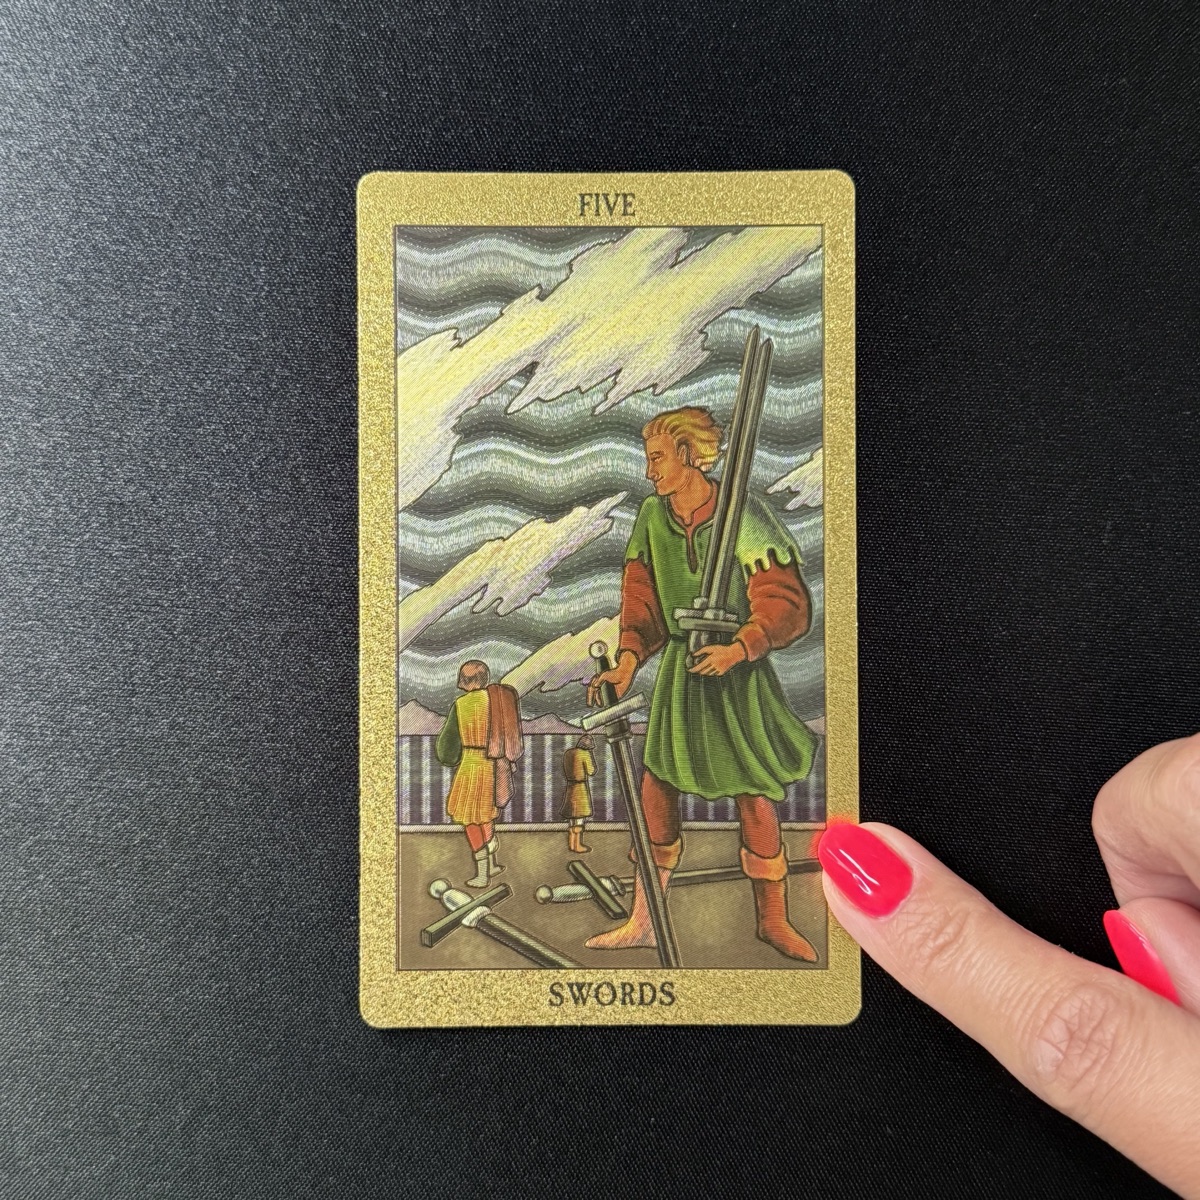
Пятерка Мечей — Давление обстоятельств и ожиданий. Давление здесь заметное: Пятерка Мечей говорит о напряжении, спорных аргументах и ощущении, что решение будто надо отстоять — перед собой, близкими, банком, рынком или чужими ожиданиями. Может быть много мыслей в стиле «если не сейчас, потом проиграю», но такая логика легко загоняет в тревожный выбор. Карта просит отделить реальные расчеты от внутренней борьбы и чужого шума.
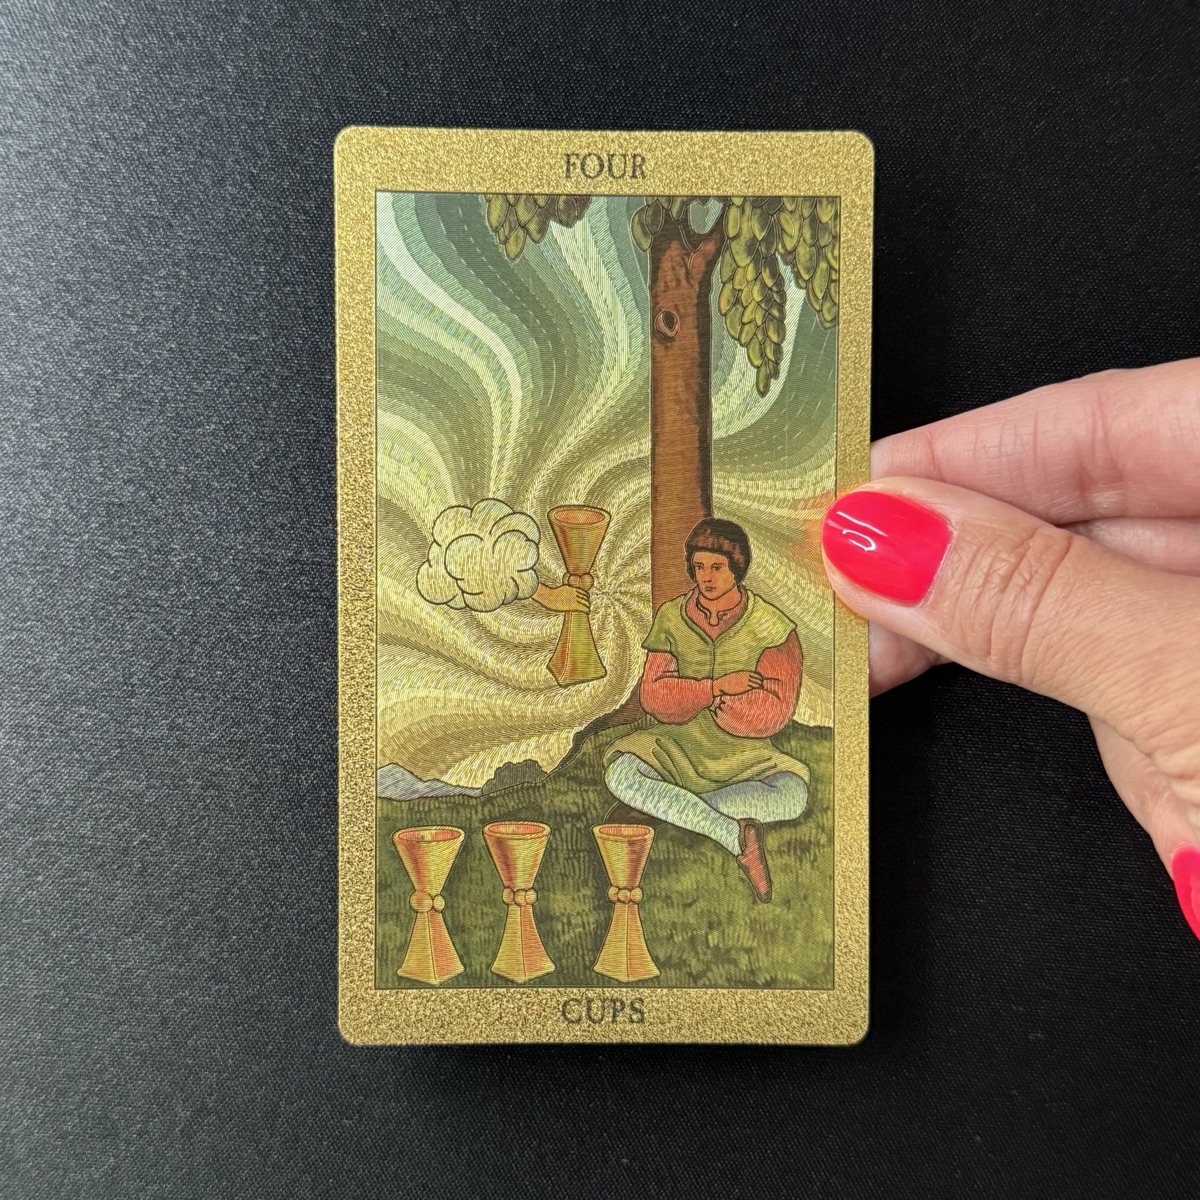
Четверка Кубков — Ваше текущее внутреннее состояние перед решением. Внутри сейчас больше усталости и эмоционального стопора, чем ясного энтузиазма. Четверка Кубков показывает состояние, когда варианты вроде бы есть, но ни один не дает спокойного «да, я готова». Перед ипотекой это может проявляться как сомнение, притупленная радость от идеи своего жилья или желание пока ничего не трогать, потому что психика просит паузу.
Вопрос об ипотеке стал острым потому, что он попал в точку твоей потребности увидеть результат своих усилий и закрепить стабильность. Но внутренний конфликт в том, что вместе с желанием опоры поднимается страх потерять свободу, комфорт и запас прочности, который уже создан. Сейчас тревога говорит не «не бери никогда», а «не соглашайся на шаг, пока он ощущается как срочный экзамен на взрослость». Тебе важно отделить зрелое желание своего жилья от давления момента и проверить, выдерживают ли это решение и цифры, и психика.
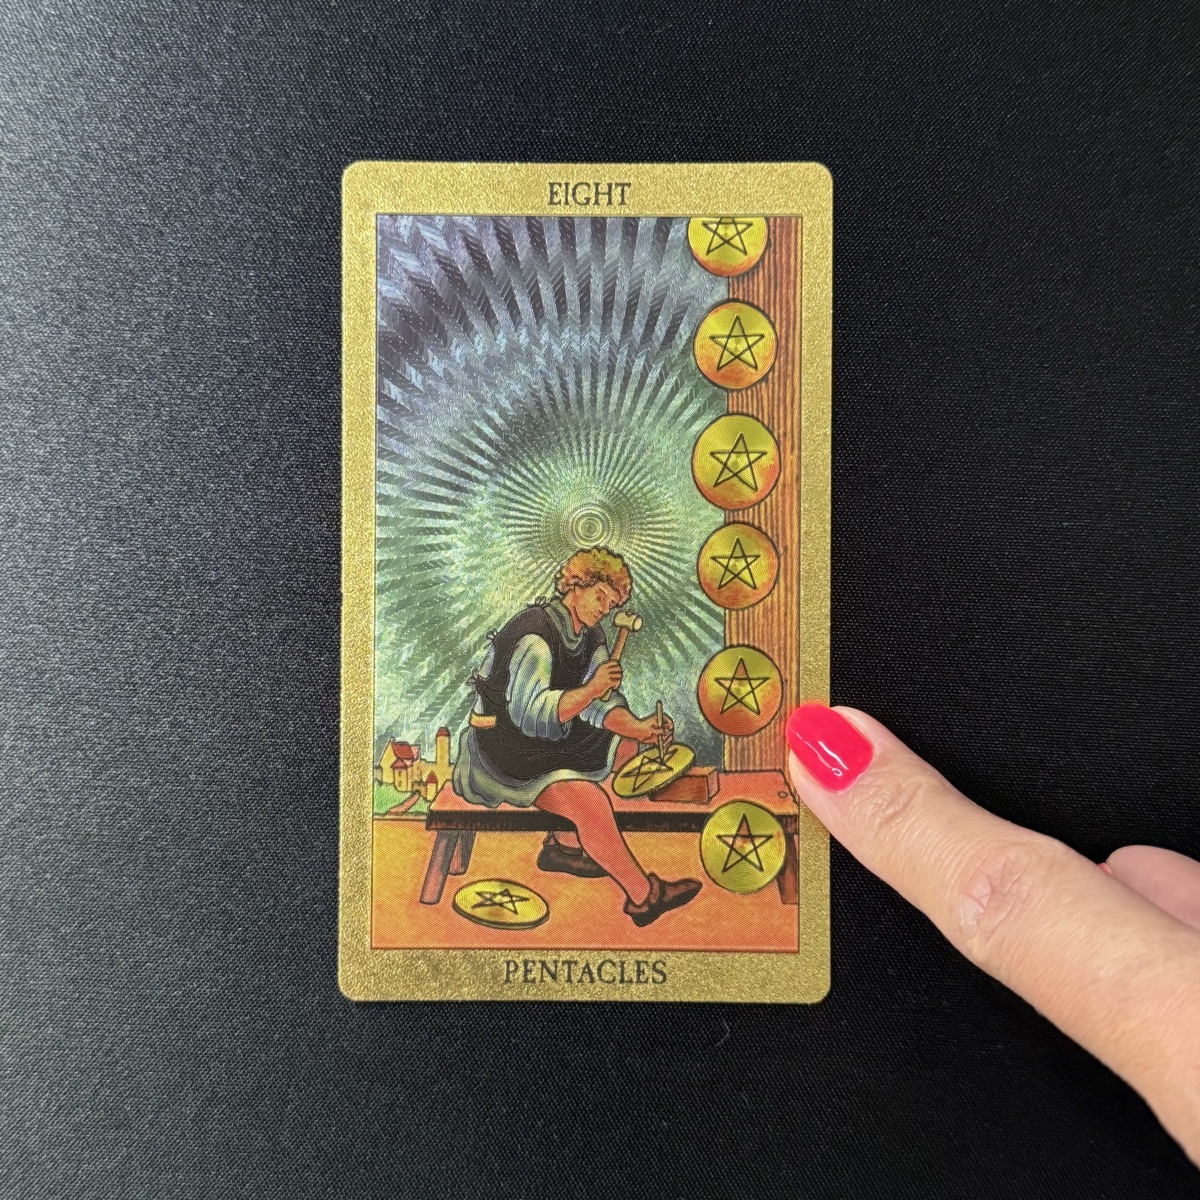
Восьмерка Пентаклей — Главная потребность, которая толкает к ипотеке. Главная потребность здесь — не просто «купить квартиру», а почувствовать, что твои усилия наконец превращаются в устойчивый результат. Восьмерка Пентаклей показывает желание опереться на труд, регулярность, понятный план и материальную стабильность: я работаю, стараюсь, значит, хочу видеть конкретный итог. В контексте ипотеки это похоже на потребность закрепить свой прогресс и выйти из ощущения, что деньги и силы уходят в никуда.
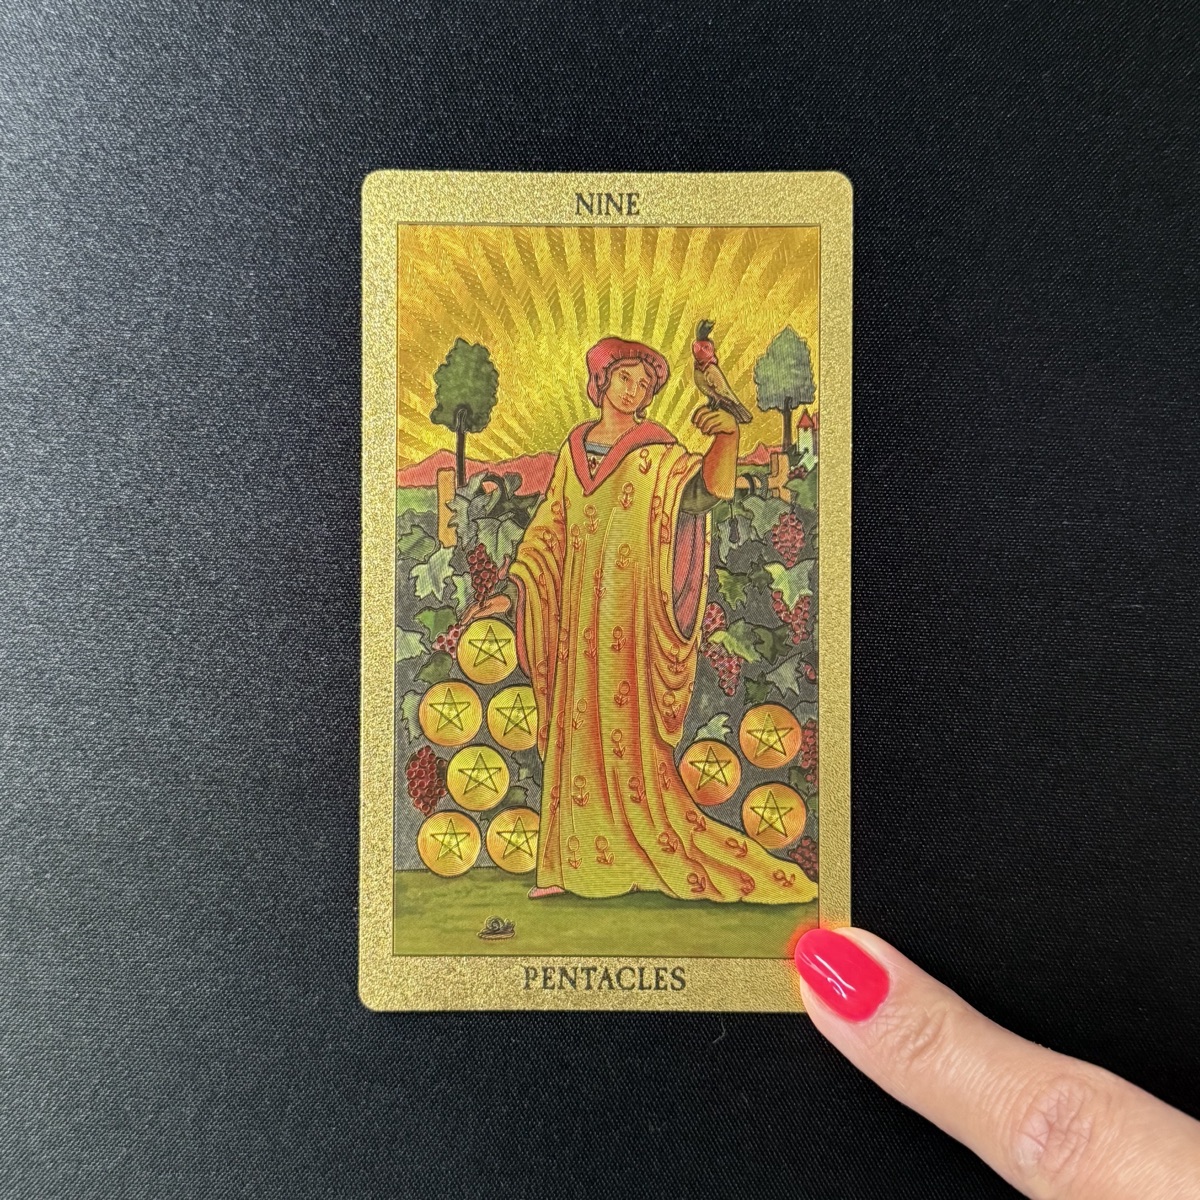
Девятка Пентаклей — Источник срочности и внутреннего напряжения. Источник напряжения — в образе самостоятельности и достигнутого уровня жизни, который хочется сохранить, а не поставить под риск. Девятка Пентаклей говорит: ты уже многое умеешь контролировать, ценишь комфорт, независимость и финансовую опору, поэтому ипотека пугает именно тем, что может временно сузить свободу. Отсюда и срочность: будто нужно доказать себе, что ты уже «достаточно взрослая и готовая», но внутри есть страх потерять то, что с таким трудом выстроено.
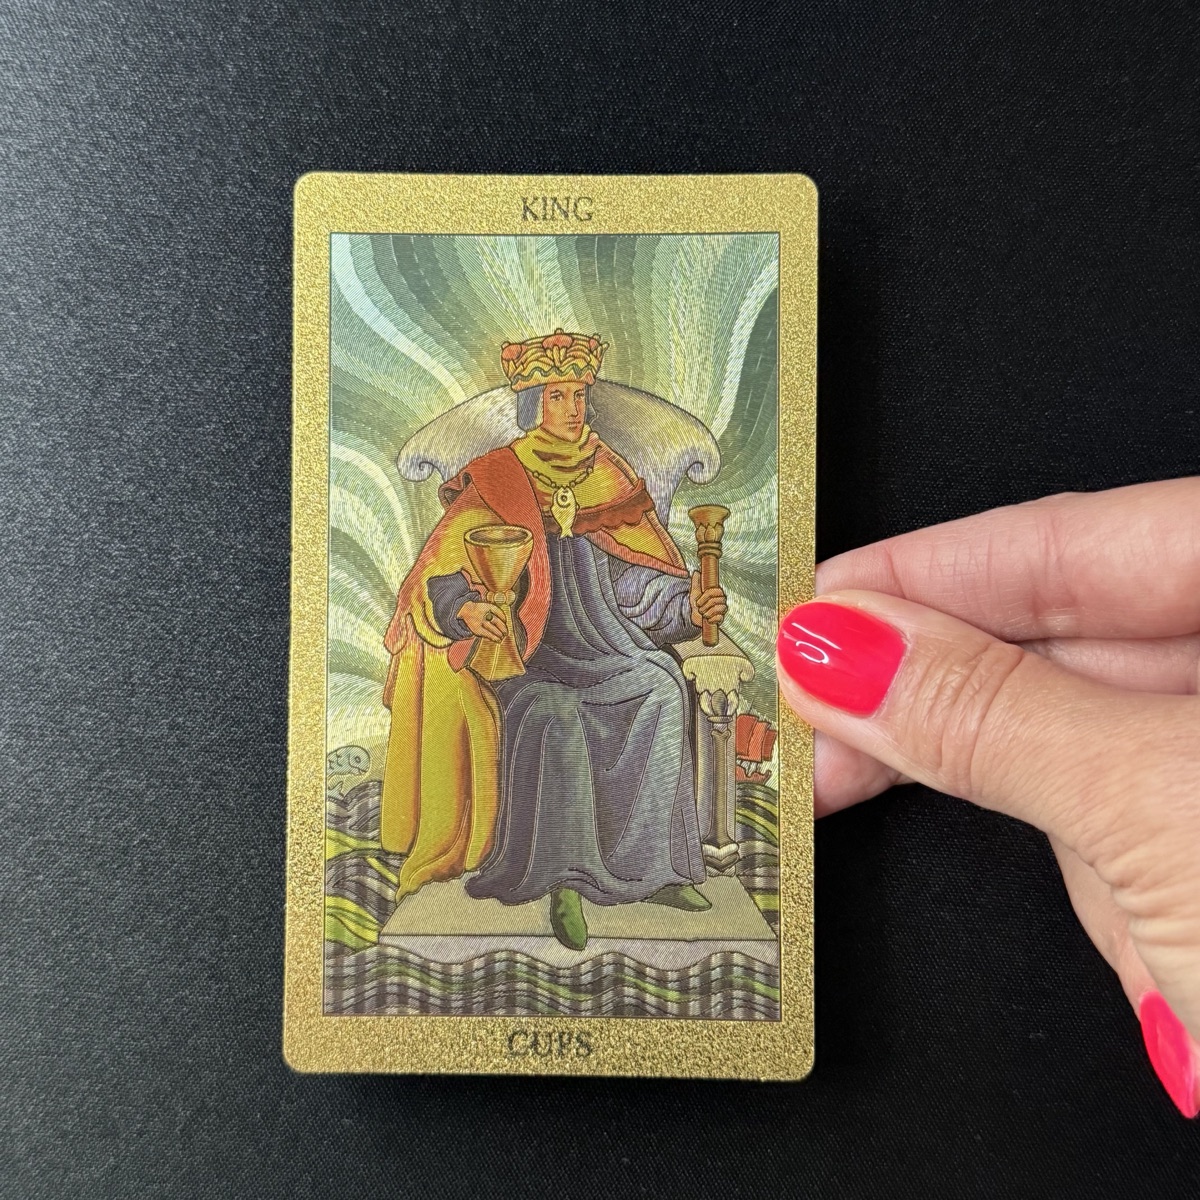
Король Кубков — Установка о деньгах и обязательствах, влияющая на выбор. В отношении денег и обязательств у тебя включается установка: решение должно быть не только выгодным, но и эмоционально выдерживаемым. Король Кубков показывает стремление держать себя в руках, не паниковать, не принимать выбор из страха, но при этом не игнорировать чувства. После вывода предыдущей стадии это особенно важно: вопрос не в том, можешь ли ты формально потянуть ипотеку, а в том, есть ли у тебя спокойная внутренняя опора для долгого обязательства.
Скрытый фактор здесь — не только деньги, а состояние, из которого ты принимаешь решение: суженное тревогой мышление, ощущение экзамена и недособранная стратегия. Ипотека сейчас может стать слабым местом, если будет взята как способ срочно доказать себе стабильность, а не как просчитанный шаг с запасом прочности. Перед решением важно расширить поле выбора: прописать несколько сценариев, проверить худший реалистичный вариант и дать себе право не торопиться без ощущения поражения.
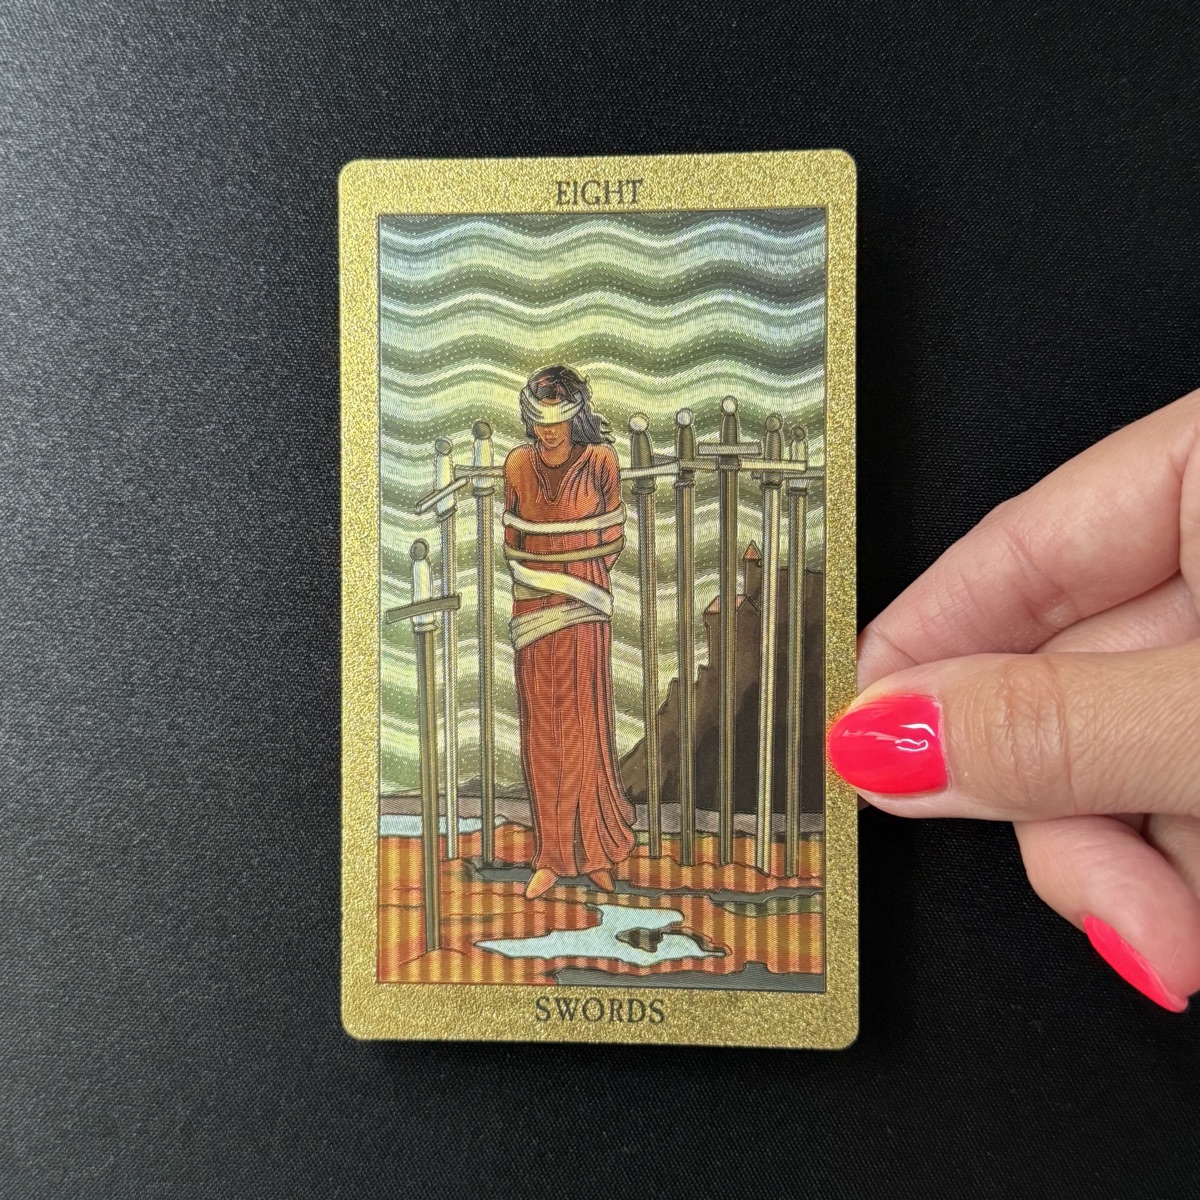
Восьмерка Мечей — То, что вы сейчас не до конца учитываете. Ты можешь недооценивать, насколько сильно решение сейчас проходит через внутреннее ощущение зажатости: «выбора вроде нет», «надо успеть», «если не сейчас — потом будет хуже». Восьмерка Мечей показывает не отсутствие выхода, а суженное восприятие, когда тревожные мысли и разговоры вокруг начинают звучать убедительнее реальных расчетов. В контексте ипотеки это слабое место: можно принять на себя долг не из спокойной готовности, а из состояния ментального давления.
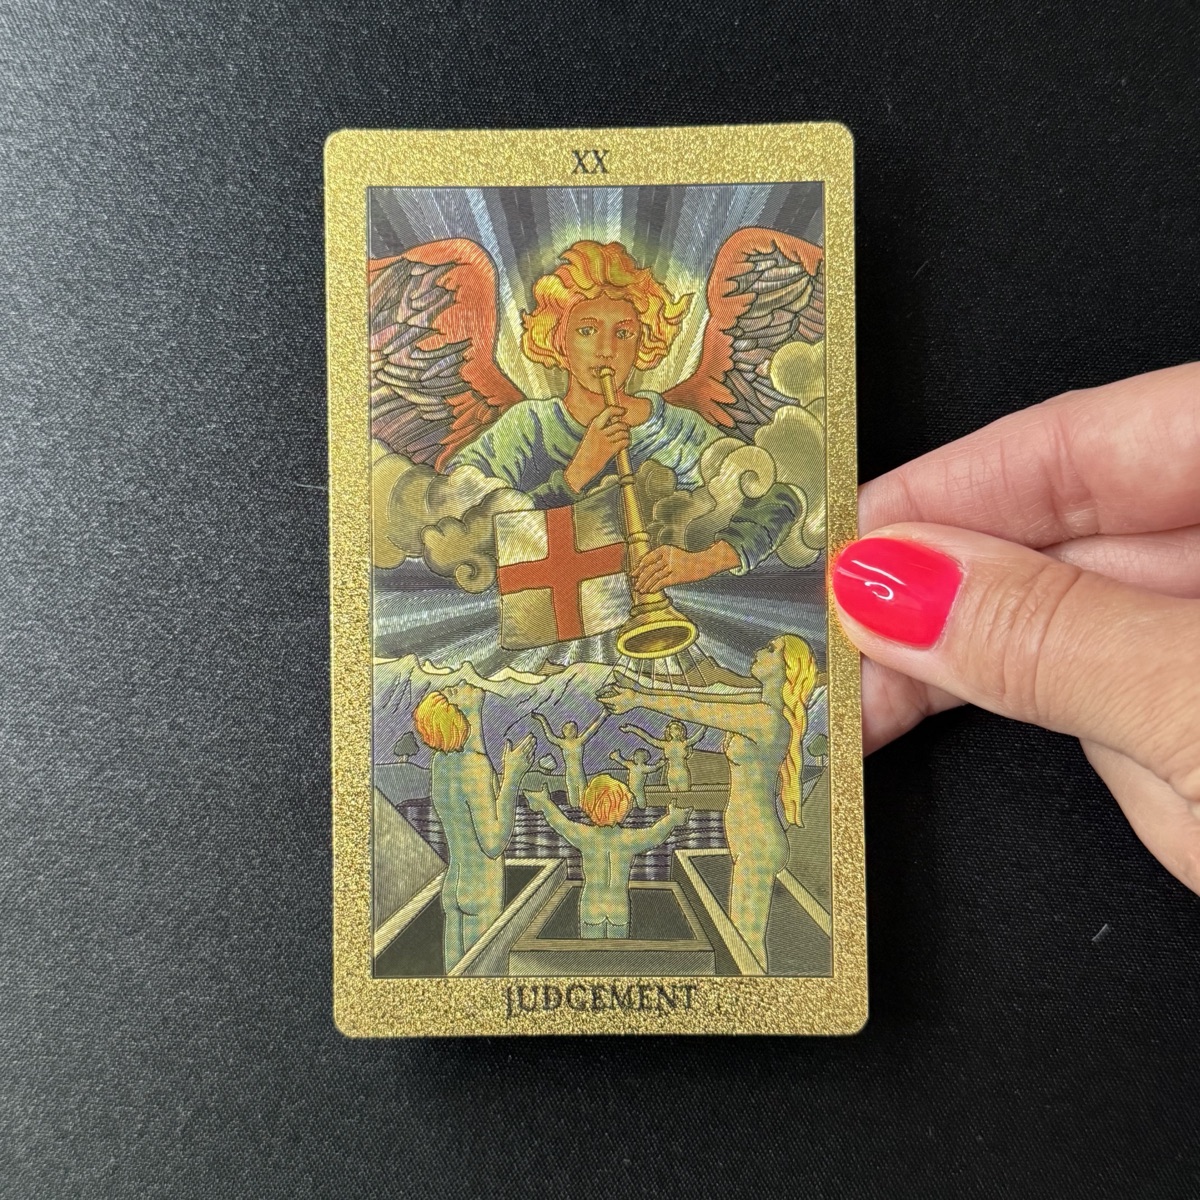
Суд — Скрытая тревога, мешающая спокойно решить. Суд здесь подсвечивает страх большого жизненного итога: будто ипотека — это не просто финансовый инструмент, а экзамен на взрослость, успешность и правильность выбранного пути. Тебе может казаться, что сейчас нужно окончательно доказать себе, что ты справляешься и выходишь на новый уровень. Но такая тревога мешает трезво решить, потому что подменяет вопрос «мне это по силам?» вопросом «я достаточно взрослая и состоявшаяся, чтобы это сделать?»
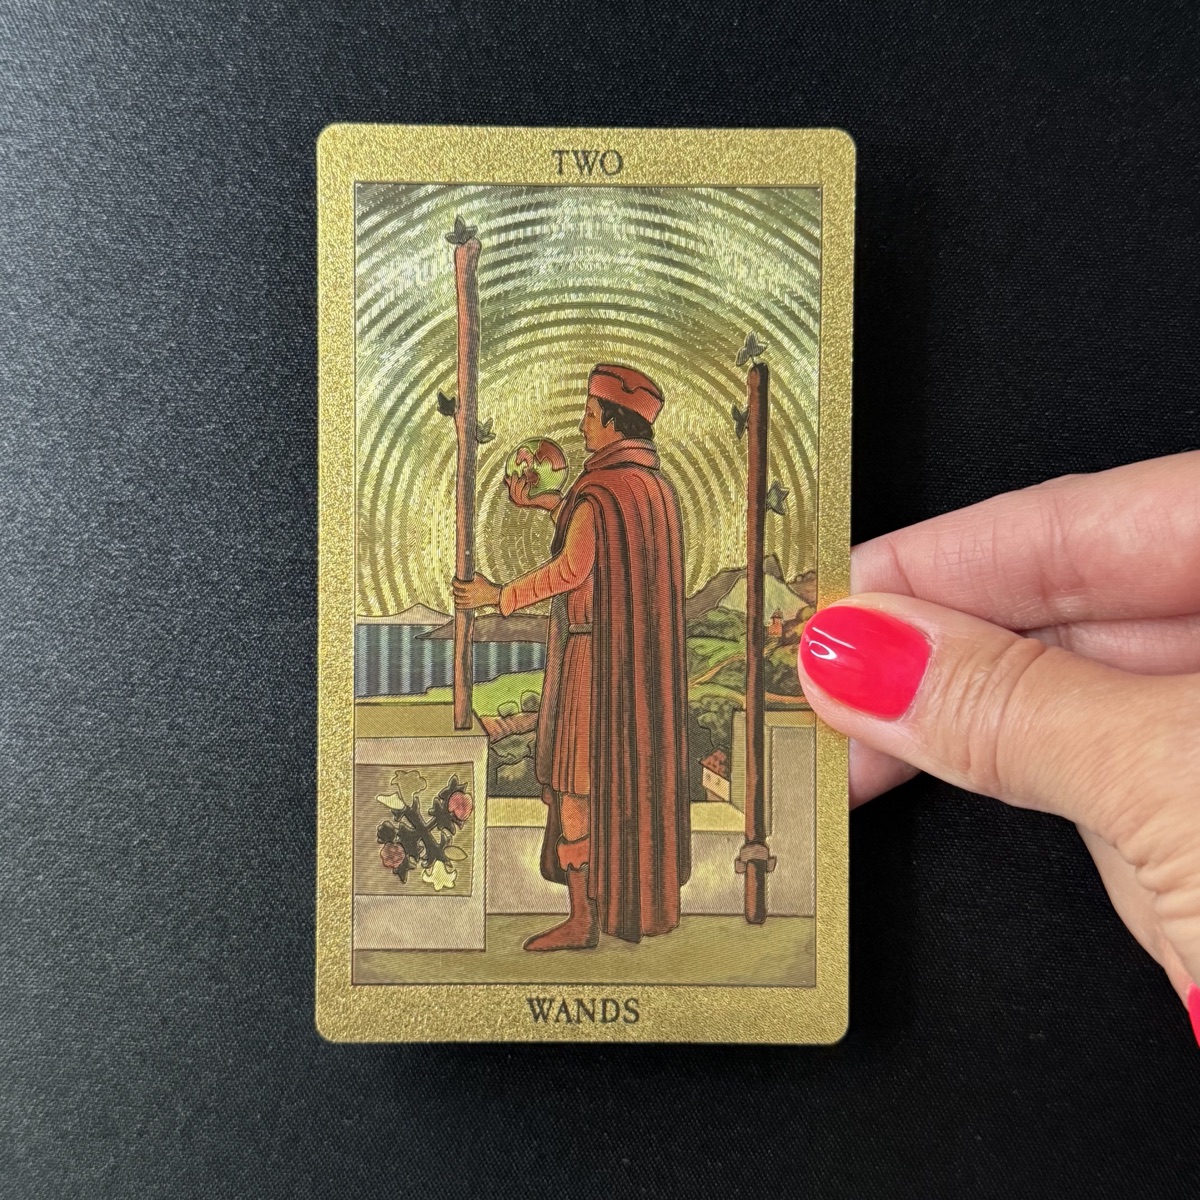
Двойка Жезлов — Самое слабое место, если решиться сейчас. Самое уязвимое место — незавершенность выбора и стратегии. Двойка Жезлов говорит, что желание двигаться вперед есть, но план может быть пока больше в голове, чем в устойчивой системе: сценарии доходов, запасной план, подушка, возможные изменения работы, быта и свободы. Если брать ипотеку сейчас, риск не в самом факте кредита, а в том, что решение может опереться на импульс «пора начинать», не дождавшись полной проверки маршрута.
Что будет, если взять ипотеку сейчас — и если подождать?
Два сценария различаются так: ипотека сейчас выглядит как жесткий взрослый режим с высокой внутренней ценой, где сразу вскроются все слабые места и иллюзии. Пауза, наоборот, не выглядит поражением или отказом от жилья — она дает возможность выровнять бюджет, психику и стратегию, чтобы решение стало твоим, а не продиктованным тревогой. На этой стадии более бережным и практичным вариантом выглядит не «бросить идею», а взять паузу для расчетов, укрепления подушки и проверки реальной нагрузки.
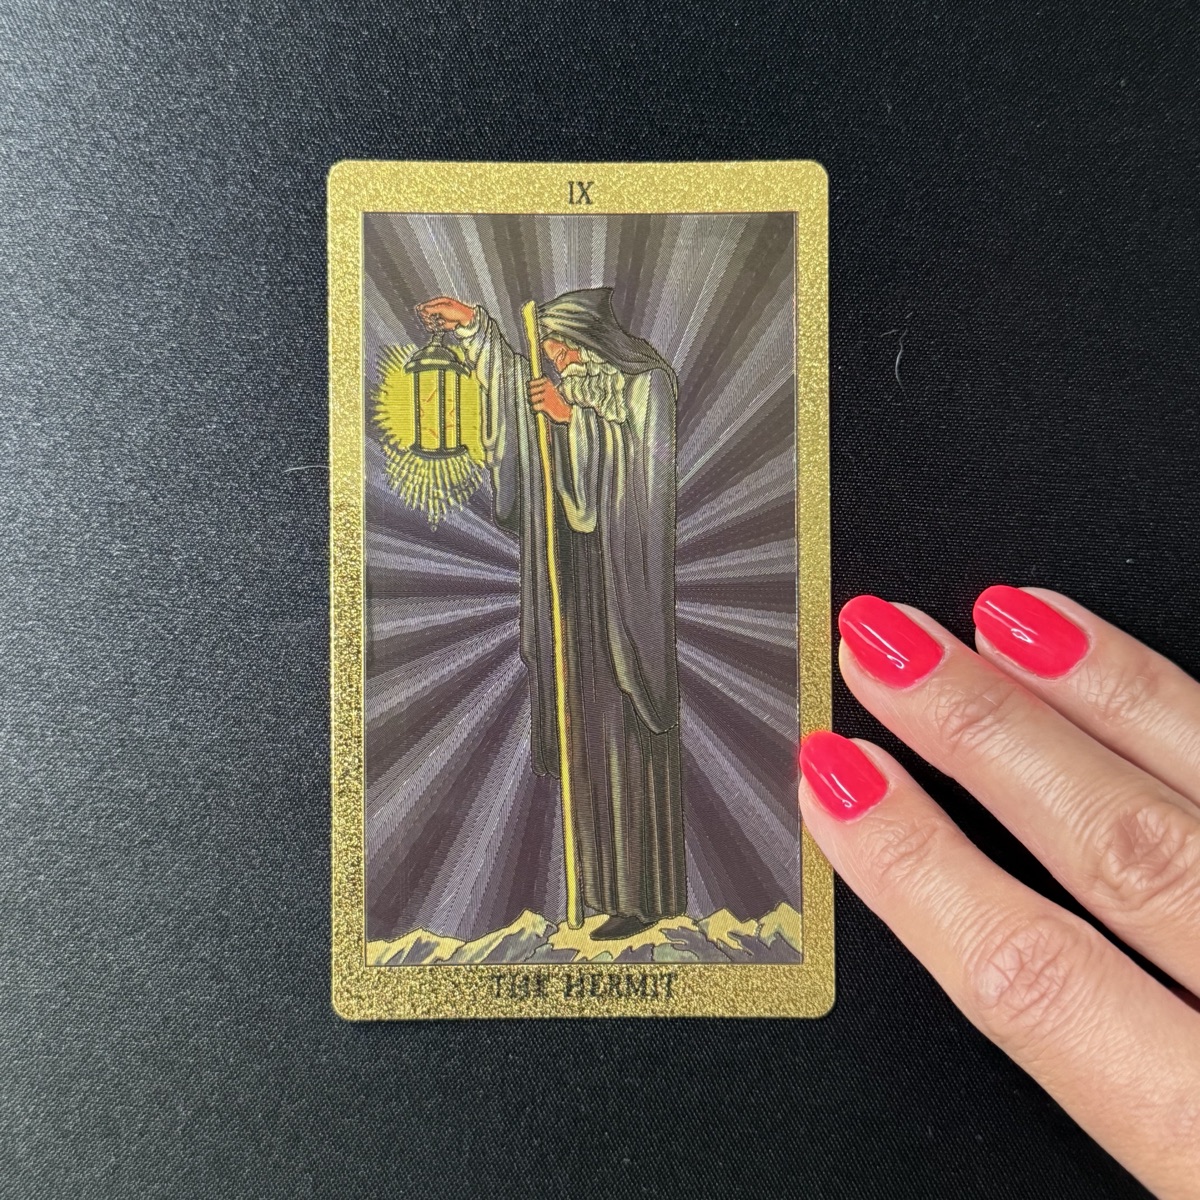
Отшельник — Сценарий, если взять ипотеку сейчас. Если взять ипотеку сейчас, сценарий по Отшельнику выглядит не как легкий рывок в новую жизнь, а как период сильной внутренней собранности, одиночной ответственности и необходимости очень трезво считать каждый шаг. Тебе придется меньше ориентироваться на чужие советы и давление момента, а больше — на личную финансовую дисциплину, тишину, расчеты и честный ответ: «я действительно это выдерживаю?» С учетом прошлых выводов карта не запрещает ипотеку, но показывает, что сейчас она может потребовать режима внутреннего аскетизма и взрослой самоизоляции от импульсивных решений.
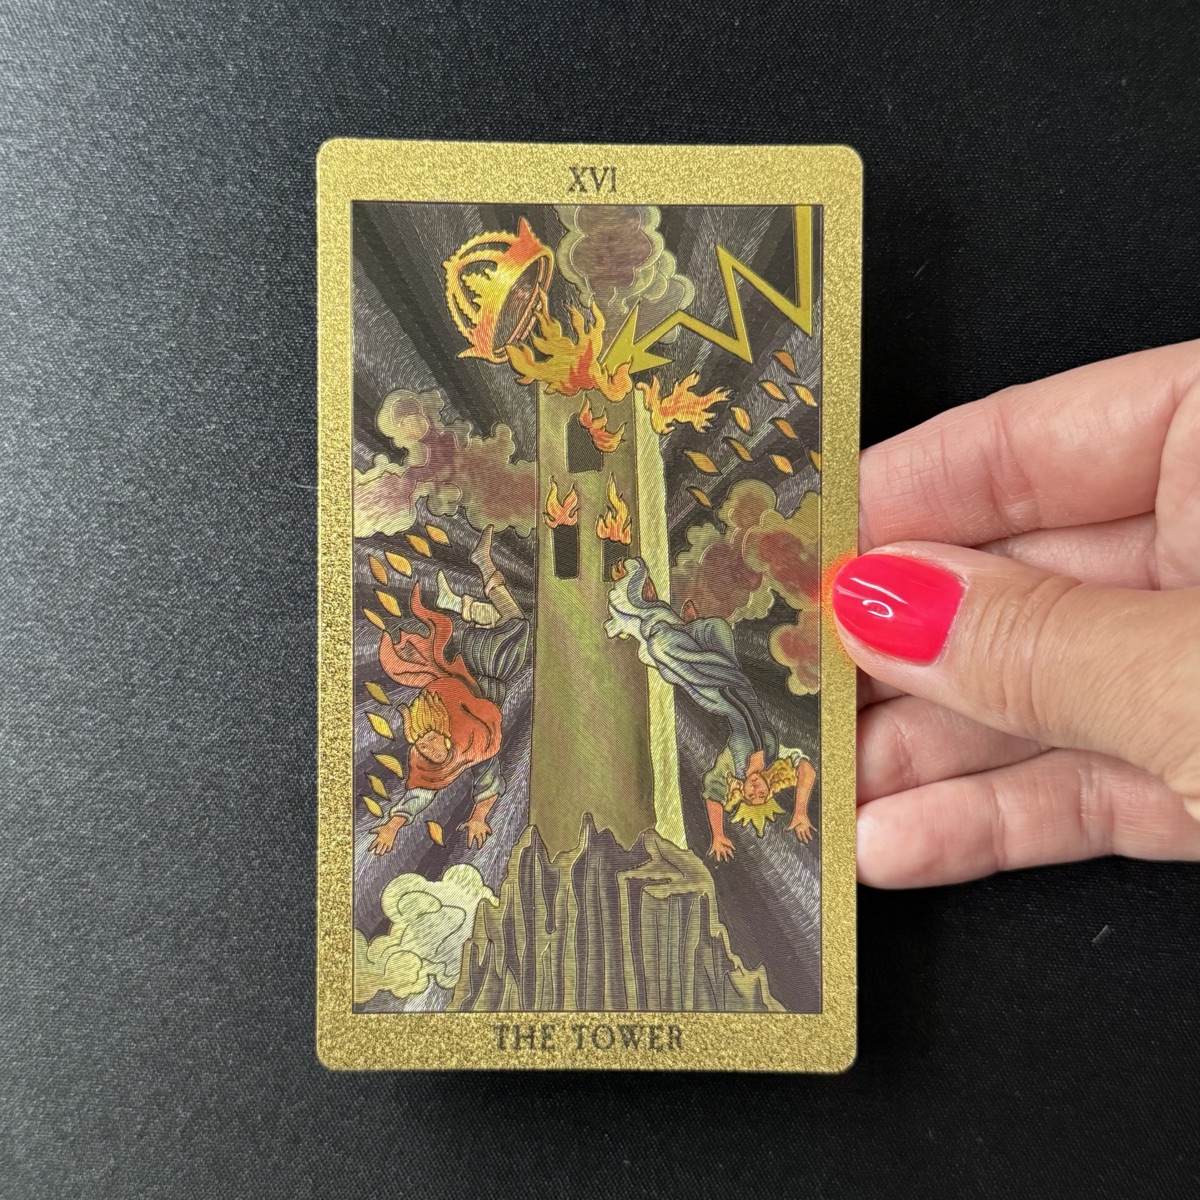
Башня — Внутренняя цена решения сейчас. Внутренняя цена решения сейчас по Башне — резкое столкновение с реальностью без красивых смягчений. Ипотека может быстро разрушить иллюзию «как-нибудь справлюсь» и высветить все слабые места: запас денег, устойчивость дохода, страх потери свободы, реакцию на долгую нагрузку. На фоне уже увиденной тревоги и ощущения экзамена это не про катастрофу как приговор, а про то, что поспешное решение может встряхнуть психику сильнее, чем ты сейчас предполагаешь.
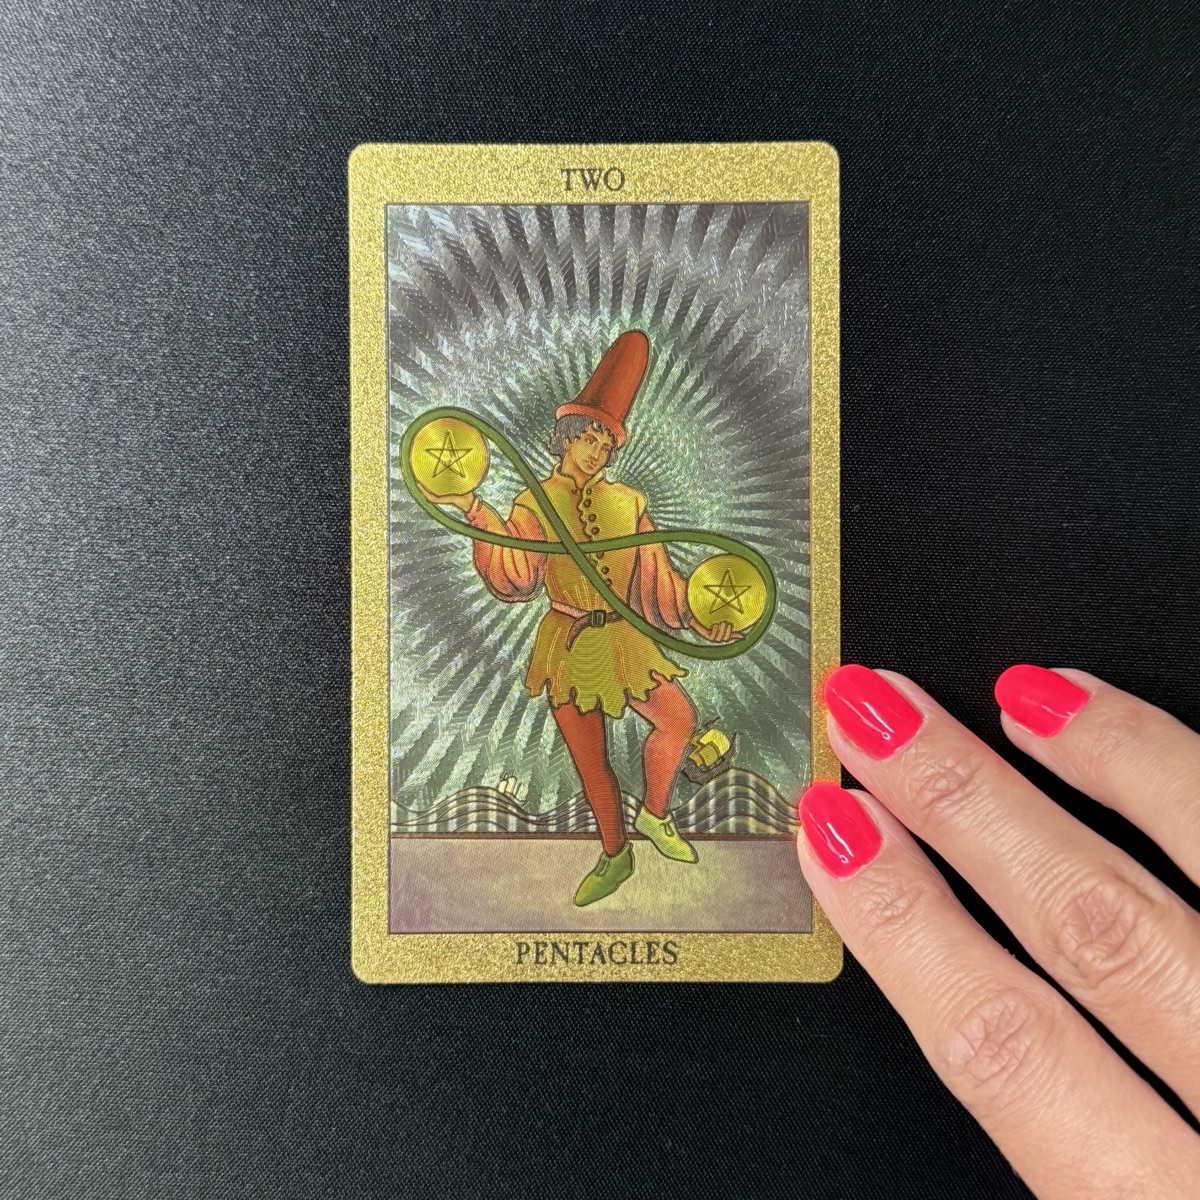
Двойка Пентаклей — Сценарий, если пока отложить решение. Если пока отложить решение, Двойка Пентаклей показывает период балансировки: сравнивать варианты, считать платежи, смотреть разные банки, копить подушку, примерять на себя несколько сценариев. Это не пассивное «ничего не делать», а гибкая настройка между желанием жилья и реальными возможностями тела, бюджета и нервной системы. Пауза может дать тебе пространство не отказаться от цели, а научиться держать ее без паники и срочности.
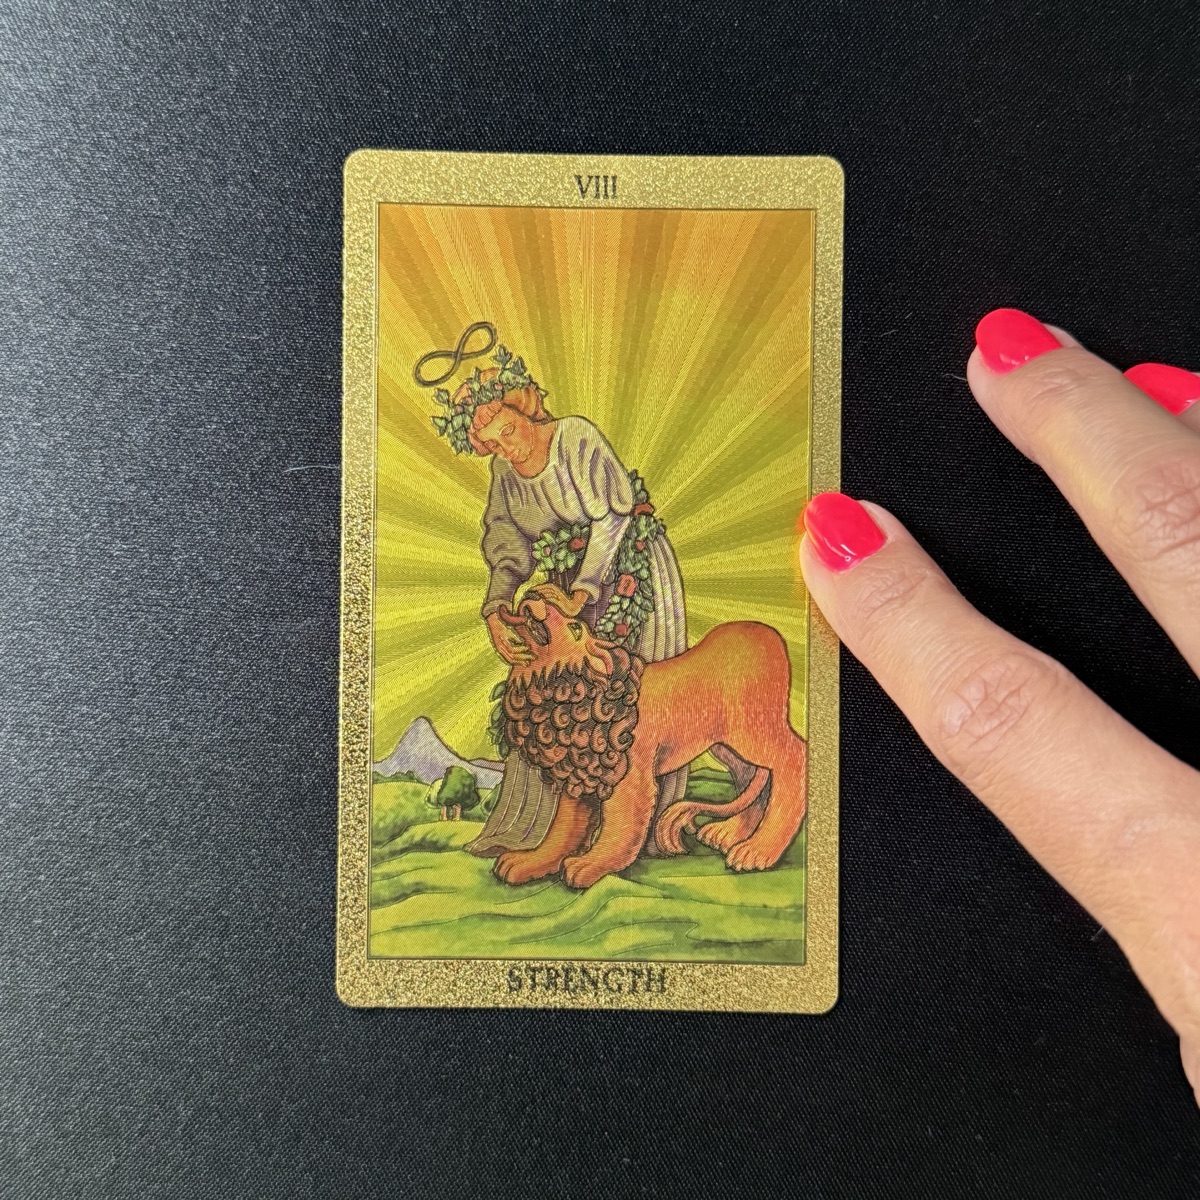
Сила — Что вы можете выиграть или потерять от паузы. От паузы ты можешь выиграть Силу — спокойную уверенность, контакт с собой и способность управлять импульсом «надо срочно, иначе упущу». Это шанс не подавить желание ипотеки, а приручить тревогу вокруг него: укрепить запас прочности, выбрать условия мягче, войти в решение не из страха, а из внутренней опоры. Потеря паузы может быть только в том, что придется выдержать неопределенность и не кормить себя быстрым доказательством стабильности.
Твой главный ориентир сейчас — не скорость, а устойчивость: решение должно ощущаться не как рывок на адреналине, а как шаг, который выдерживают и цифры, и нервная система. Практически я бы предложила взять паузу не для отказа от ипотеки, а для спокойной проверки: подушка, ежемесячная нагрузка, худший реалистичный сценарий и честный ответ, не теряешь ли ты базовую свободу и безопасность. Если после расчетов желание остается, а тело не сжимается от мысли о платеже, готовность будет гораздо ближе. Если же решение держится на страхе упустить момент, лучше не торопить себя.
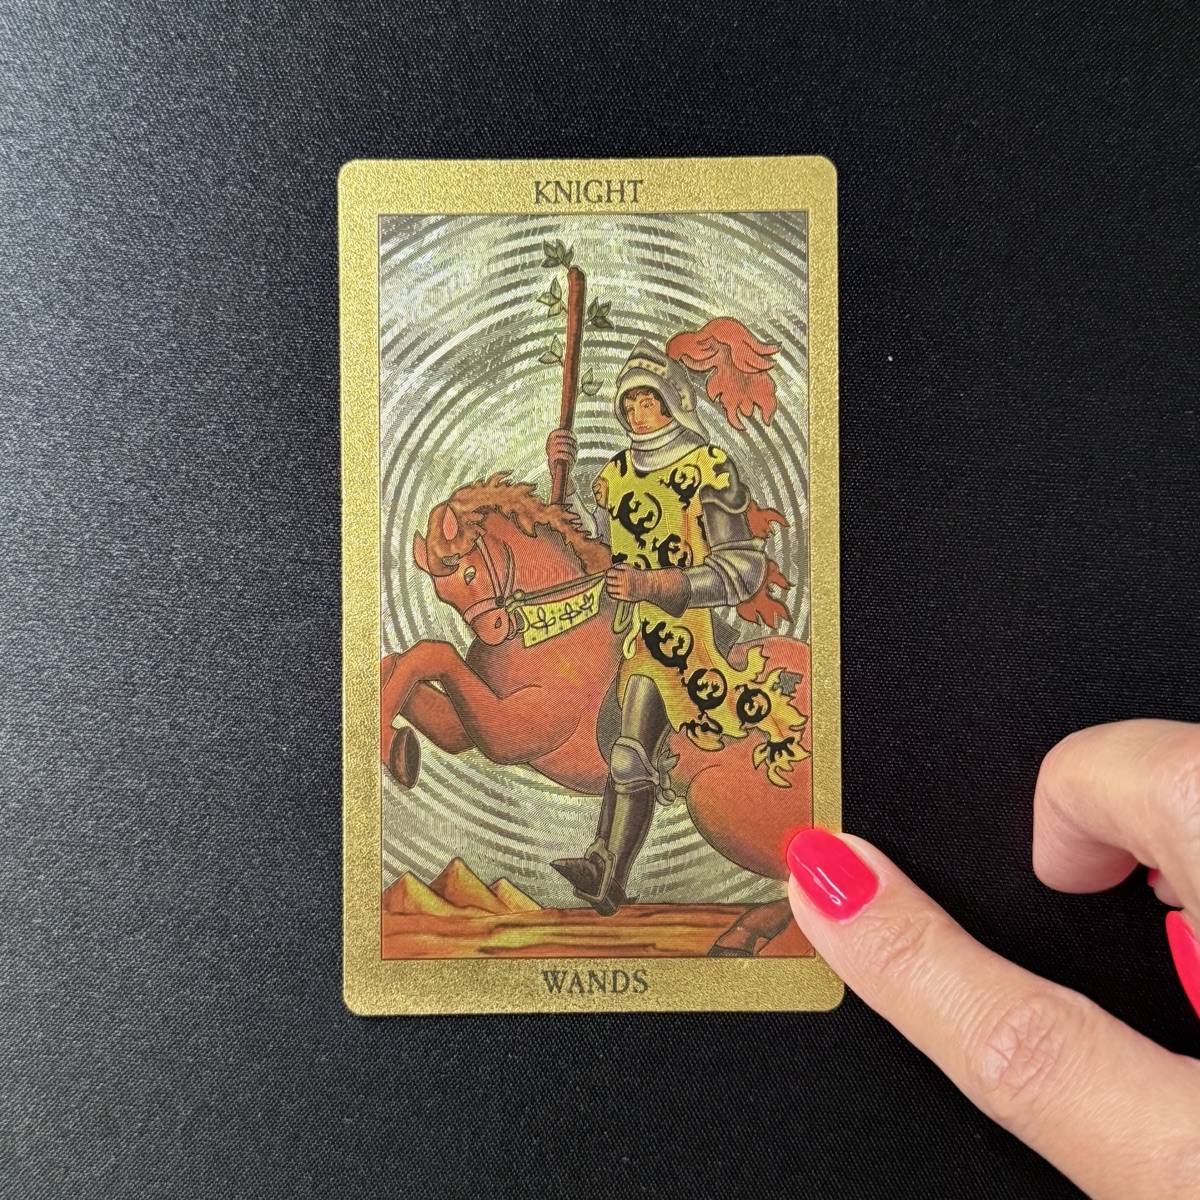
Рыцарь Жезлов — Главный критерий готовности. Главный критерий готовности по Рыцарю Жезлов — не просто сильное желание «впрыгнуть» в ипотеку, а способность действовать энергично, но не импульсивно. Если внутри есть азарт, срочность, ощущение «надо успеть, иначе всё пропало», это пока не зрелая готовность, а разгон тревоги. Для твоего вопроса эта карта говорит: готовность начинается там, где инициатива остается твоей, а не продиктована давлением рынка, семьи, страха упустить шанс или желания срочно доказать себе взрослость.
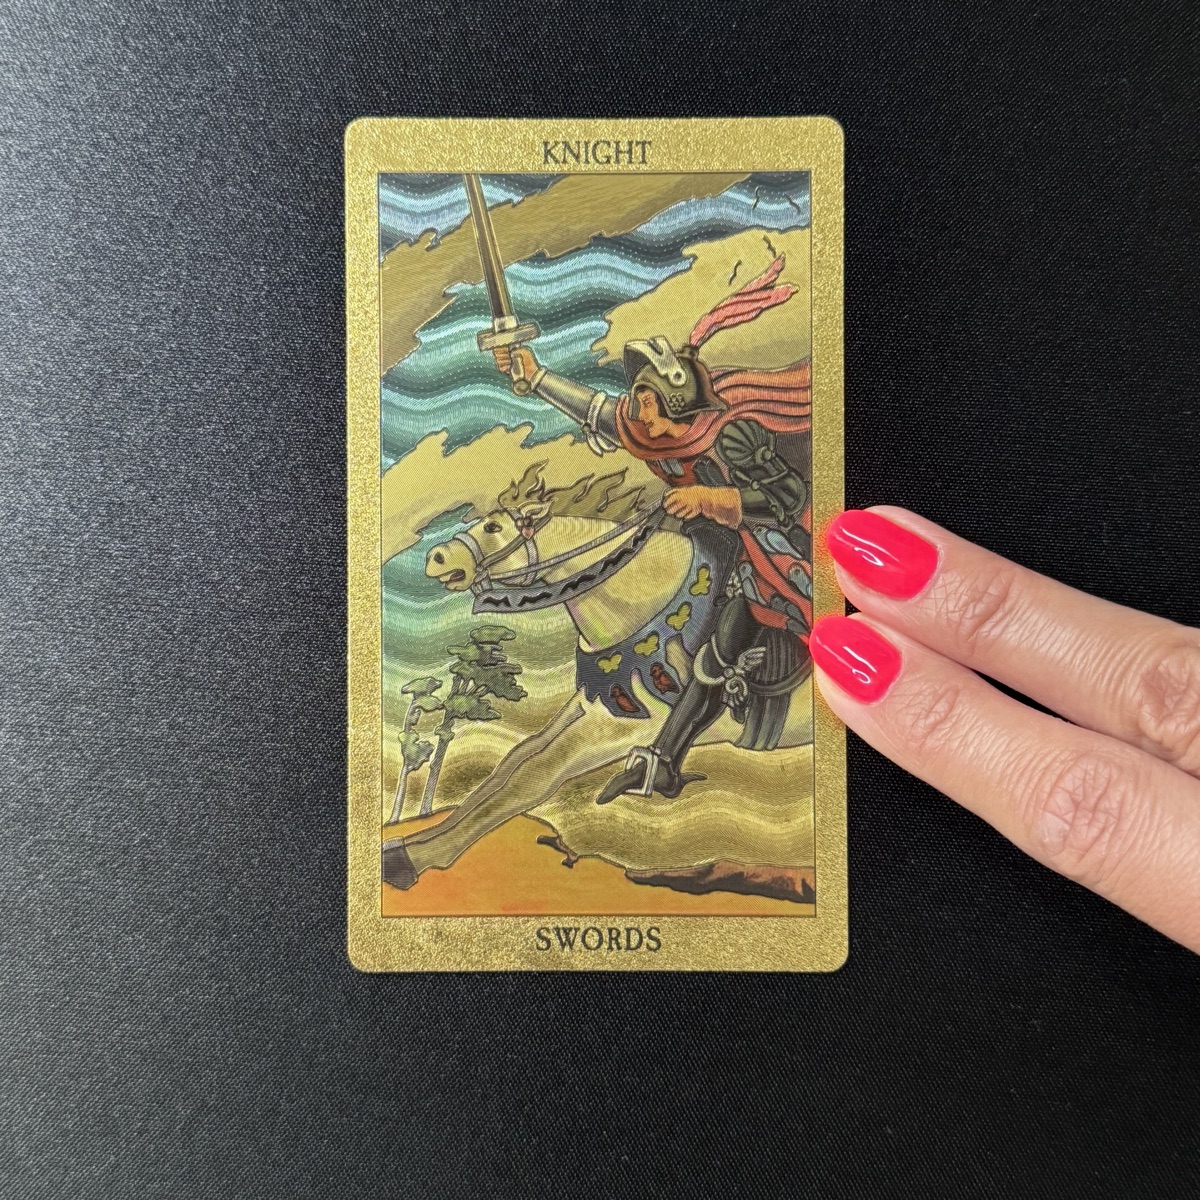
Рыцарь Мечей — Что важно прояснить в себе перед окончательным решением. Перед окончательным решением по Рыцарю Мечей важно честно разобрать свои мысли: где факты, а где панические аргументы. Эта карта просит не спорить с собой на скорости, а прямо выписать цифры, риски, сроки, возможные конфликты и свои реальные ограничения. С учетом прошлых выводов тебе особенно важно проверить: ты хочешь ипотеку как продуманный шаг к стабильности или как быстрый ответ на внутренний экзамен «я должна уже справиться».
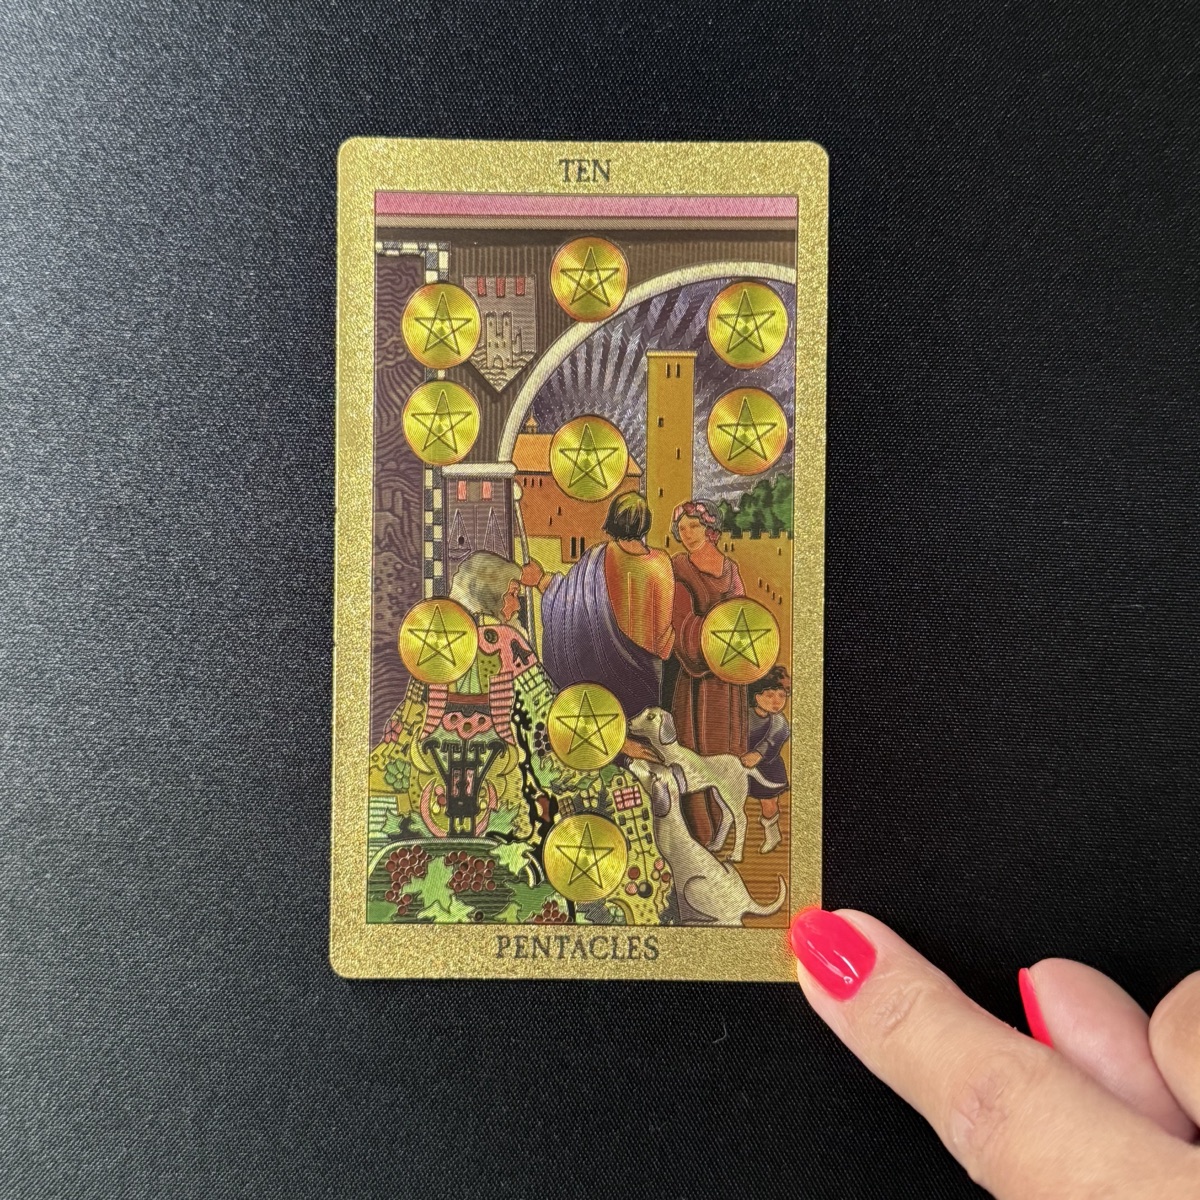
Десятка Пентаклей — Лучший следующий шаг для спокойного выбора. Лучший следующий шаг по Десятке Пентаклей — перевести решение из эмоций в устойчивую финансовую систему. Не просто смотреть на одобрение банка или размер платежа, а собрать полную картину: семейный/личный бюджет, подушку безопасности, ремонт, страховки, непредвиденные траты, стабильность дохода и сценарий на случай просадки. Эта карта поддерживает идею жилья и долгосрочной опоры, но только если фундамент уже просчитан и не держится на надежде «как-нибудь вытяну».
Сейчас ипотеку лучше не брать в режиме срочности. Идея своего жилья может быть вашей, но готовность еще нужно проверить через паузу, расчеты, запас прочности и честное ощущение тела. Решение должно стать спокойным выбором, а не попыткой доказать себе стабильность.
Что делать сейчас
Возьми паузу на конкретный срок и за это время письменно собери три сценария: спокойный, напряженный и худший реалистичный. Проверь, какой ежемесячный уровень нагрузки ты выдерживаешь без паники, какой запас прочности тебе нужен, что изменится в быту, свободе, отдыхе и работе. Отдельно выпиши: «Почему я хочу свое жилье?» и «Чего я боюсь, если не возьму ипотеку сейчас?» Если ответы про страх, стыд, сравнение или давление сильнее, чем спокойное желание, решение пока не созрело.
Проверь до заявки
Посчитай платёж при худшем сценарии: доход ниже на треть, ставка выше, расходы на ремонт уже внутри.
Собери подушку на 6 месяцев платежей и жизни, отдельно от денег на первый взнос и переезд.
Поставь паузу на 30 дней и не подписывай ничего, пока цифры не спокойны в теле и в таблице.
Спроси себя: «чьё это решение?» Моё, партнёра, родителей, страха роста цен или желания иметь опору?
Если вопрос уже в банке, посмотри соседний разбор Одобрят ли ипотеку: там разобрано, по каким признакам банк решает по кредиту.
Чего я бы не делала: не принимала решение на адреналине, из страха упустить момент или чтобы доказать себе и другим, что ты взрослая и справляешься. Не считала бы паузу поражением. Не игнорировала бы телесное напряжение, усталость и ощущение потери свободы. Не входила бы в обязательство, пока нет ясного плана на сложный период и внутреннего согласия с выбранной нагрузкой.
Главный повтор расклада такой: желание своего жилья есть, но срочность решения больше похожа на тревогу и давление момента, чем на спокойную готовность. Я бы читала это не как запрет на ипотеку, а как предупреждение о состоянии, из которого ты выбираешь.
Здесь важно не спутать мечту с экзаменом. Желание может быть твоим, но форма «надо срочно, иначе проиграю» — уже тревожная. Пауза в этом раскладе не выглядит отказом от жилья: она помогает вернуть тебе авторство решения, проверить цифры, выдержку, запас прочности и не входить в долгий режим из самообмана.
Сейчас ипотека выглядит преждевременной не потому, что идея плохая, а потому что твое состояние и стратегия еще не собраны. Сначала нужно вернуть себе ощущение выбора, а не сдавать экзамен на взрослость через большой финансовый шаг.
Вопросы и ответы
Стоит ли брать ипотеку сейчас?
Сейчас ипотеку стоит рассматривать только из спокойного состояния, а не из страха упустить шанс. Я бы смотрела по картам, где у тебя реальная готовность, а где на решение давят тревога, чужие ожидания и усталость.
Стоит ли брать ипотеку в 2026 году?
В 2026 году важен не сам год, а твоя внутренняя и практическая готовность к долгому обязательству. Карты могут показать, будет ли это зрелый шаг или попытка срочно закрепить стабильность любой ценой.
Стоит ли брать квартиру в ипотеку?
Квартиру в ипотеку стоит брать только тогда, когда это не способ доказать себе взрослость, а понятный шаг к своей опоре. Я смотрю, дает ли этот выбор тебе устойчивость или забирает слишком много свободы и спокойствия.
Стоит ли брать ипотеку под 6 процентов?
Низкая ставка сама по себе не делает решение правильным. Важно увидеть, подходит ли тебе весь срок, ежемесячная нагрузка и состояние, из которого ты входишь в это обязательство.
Стоит ли брать ипотеку на 30 лет?
Ипотека на 30 лет требует особенно честного взгляда на ресурс, планы и психологическую выносливость. Карты не заменят расчеты, но помогут понять, не ощущается ли такой срок как ловушка вместо опоры.